@deskfirm
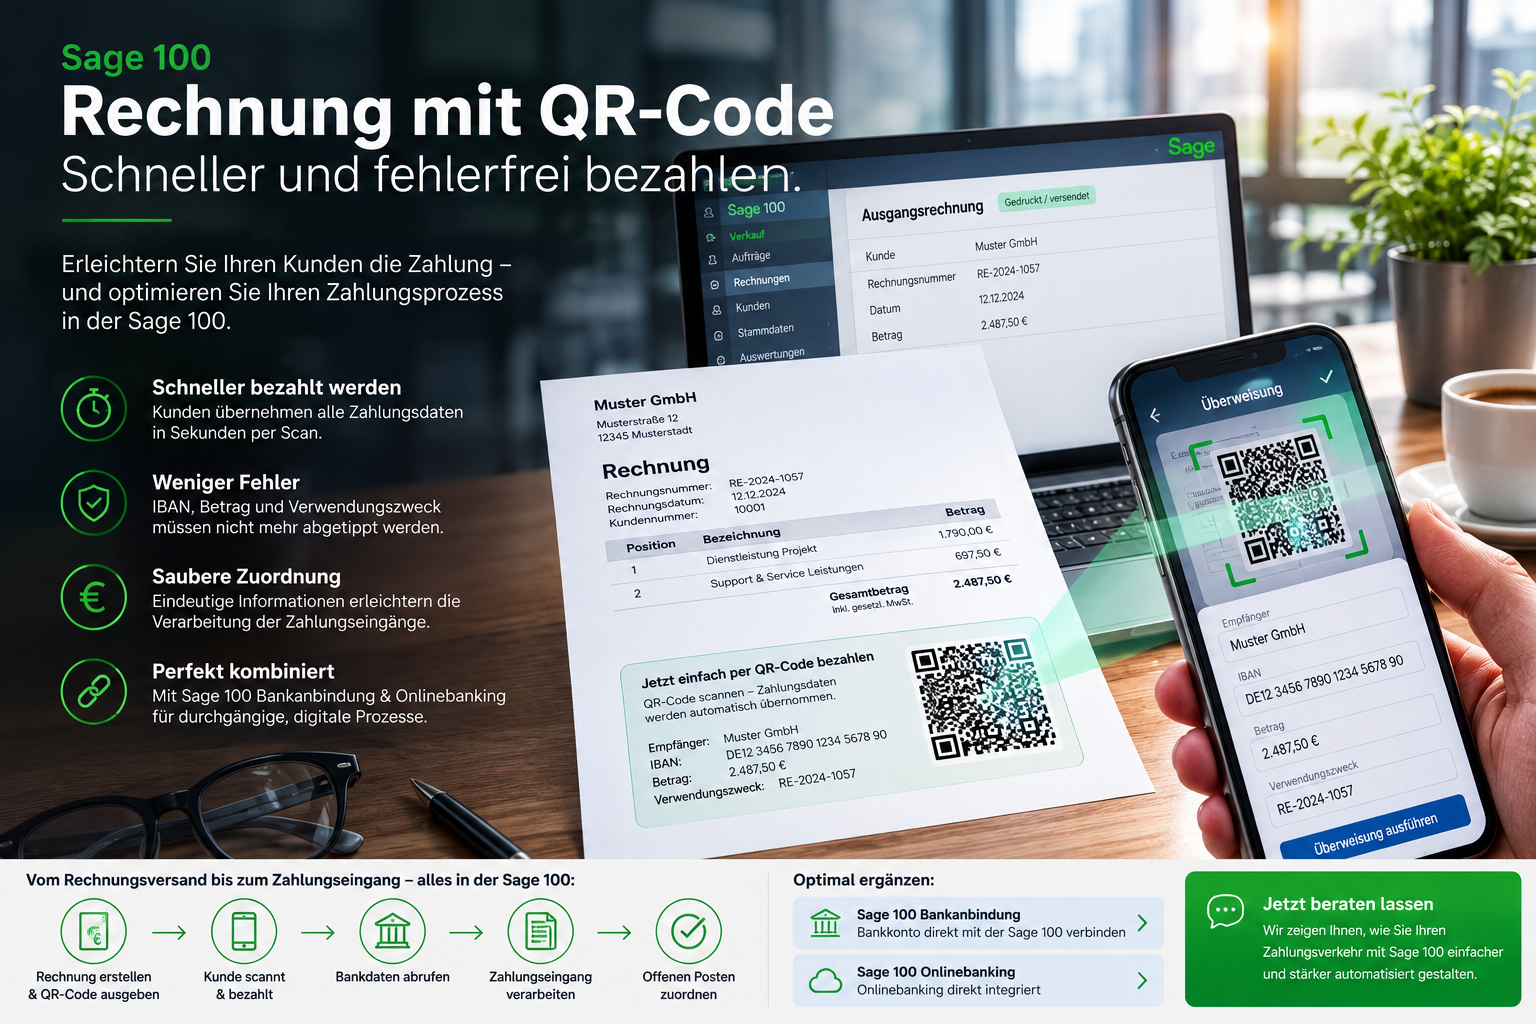
Eine Rechnung ist geschrieben und an den Kunden verschickt. Jetzt fehlt eigentlich nur noch eines: Der Kunde muss bezahlen.
Bei einer klassischen Überweisung bedeutet das häufig, dass der Kunde seine Banking-App öffnet und anschließend IBAN, Betrag und Verwendungszweck von der Rechnung übernimmt.
Das kostet Zeit und birgt Fehlerquellen.
Mit einem QR-Code auf der Sage 100 Rechnung lässt sich dieser Vorgang deutlich vereinfachen. Der Kunde scannt den QR-Code mit seiner Banking-App. Anschließend stehen die hinterlegten Zahlungsinformationen direkt für die Überweisung bereit.
Dadurch erleichtern Sie Ihrem Kunden die Zahlung. Gleichzeitig können korrekt übertragene Zahlungsinformationen die weitere Verarbeitung im Rechnungswesen unterstützen.
Das Prinzip ist einfach.
Auf dem Rechnungsformular der Sage 100 wird ein QR-Code ausgegeben. Der Rechnungsempfänger scannt diesen mit einer von seiner Bank bereitgestellten mobilen App.
Anschließend stehen die im QR-Code hinterlegten Informationen für die Überweisung zur Verfügung. Der Kunde muss die Angaben deshalb nicht mehr von der Rechnung abtippen.
Laut Produktunterlagen können folgende Informationen übergeben werden:
Damit stehen wesentliche Informationen für die Zahlung direkt zur Verfügung.
Der größte Vorteil liegt auf der Hand: Der Rechnungsempfänger muss die Zahlungsinformationen nicht mehr manuell übertragen.
Gerade bei einer langen IBAN oder Rechnungsnummer können sich schnell Tippfehler einschleichen.
Mit dem QR-Code entfällt diese manuelle Eingabe weitgehend.
Dadurch wird die Überweisung für den Kunden einfacher. Gleichzeitig sinkt das Risiko, dass beispielsweise IBAN, Rechnungsnummer oder Betrag falsch eingegeben werden.
Besonders interessant ist der Verwendungszweck.
Denn eine Zahlung muss nach ihrem Eingang nicht nur auf dem Bankkonto erscheinen. Sie sollte anschließend möglichst eindeutig der richtigen Rechnung beziehungsweise dem entsprechenden offenen Posten zugeordnet werden können.
Wenn ein Kunde eine Rechnungsnummer falsch eingibt oder den vorgesehenen Verwendungszweck verändert, kann diese Zuordnung schwieriger werden.
Beim Zahlungs-QR-Code wird auch der definierte Verwendungszweck bereitgestellt.
Das kann die anschließende Verarbeitung des Zahlungseingangs erleichtern.
Die Produktunterlagen stellen deshalb ausdrücklich einen Zusammenhang zur Verarbeitung importierter Bankdaten im Sage 100 Rechnungswesen her.
So betrachtet endet die Optimierung nicht beim QR-Code.
Der interessante Gesamtprozess lautet vielmehr:
Rechnung erstellen → QR-Code ausgeben → Kunde scannt → Zahlungsinformationen übernehmen → Zahlung ausführen → Bankdaten abrufen → Zahlung zuordnen
Je sauberer diese Prozesskette funktioniert, desto weniger manuelle Nacharbeit entsteht.
Für die Umsetzung muss kein separater Zahlungsbeleg erzeugt werden.
Der QR-Code kann direkt auf dem Sage 100 Verkaufs-Rechnungsformular ausgegeben werden.
Laut Produktbeschreibung lässt er sich über den AppDesigner frei auf dem Rechnungsformular positionieren.
Damit kann der QR-Code beispielsweise zusammen mit den Zahlungsinformationen in einem dafür vorgesehenen Bereich der Rechnung erscheinen.
Für den Empfänger ist sofort ersichtlich:
QR-Code scannen und Rechnung bezahlen.
Ein wichtiger Punkt bei der Einrichtung ist die Hausbank.
Laut Produktunterlagen wird der QR-Code-Andruck bei der Hausbank definiert. Anschließend können die entsprechenden Informationen auf dem Rechnungsbeleg über den QR-Code bereitgestellt werden.
Deshalb sollte vor der Einrichtung geprüft werden, welche Voraussetzungen bei der jeweiligen Bank bestehen.
Ein QR-Code verändert natürlich nicht den kompletten Debitorenprozess.
Er beseitigt aber einen kleinen Medienbruch, der bei vielen Rechnungen immer wieder auftritt:
Informationen stehen bereits digital auf einer Rechnung und werden trotzdem vom Menschen erneut in eine Banking-App eingegeben.
Genau solche unnötigen manuellen Schritte lassen sich bei der Optimierung von Sage-100-Prozessen vermeiden.
Der QR-Code macht den Zahlungsvorgang für den Rechnungsempfänger komfortabler und reduziert gleichzeitig mögliche Eingabefehler.
Das kann insbesondere bei Unternehmen interessant sein, deren Kunden Rechnungen häufig per klassischer Überweisung bezahlen.
Der Anbieter beschreibt die Lösung mit dem Ziel, dass Unternehmen durch den QR-Code schneller bezahlt werden.
Das ist grundsätzlich nachvollziehbar: Je einfacher ein Zahlungsvorgang ist, desto geringer ist zumindest die technische Hürde für den Kunden.
Eine Garantie für kürzere Zahlungszeiten ist der QR-Code natürlich nicht.
Wenn ein Kunde ein Zahlungsziel von 30 Tagen bewusst vollständig ausnutzt, ändert auch ein QR-Code daran nichts.
Er kann jedoch den eigentlichen Bezahlvorgang vereinfachen:
Rechnung öffnen → QR-Code scannen → Daten kontrollieren → Zahlung freigeben
Das ist komfortabler als das manuelle Übertragen der Zahlungsinformationen.
Der QR-Code auf der Rechnung optimiert zunächst die Zahlung durch den Kunden.
Noch interessanter wird es jedoch, wenn auch der anschließende Zahlungseingang möglichst digital verarbeitet wird.
So kann ein durchgängiger Prozess entstehen:
Rechnung in Sage 100 erstellen → QR-Code ausgeben → Kunde scannt → Kunde bezahlt → Kontoauszüge abrufen → Zahlungseingang verarbeiten → offenen Posten zuordnen
Damit greifen mehrere Automatisierungen ineinander.
Der QR-Code sorgt zunächst dafür, dass der Kunde IBAN, Betrag und Verwendungszweck nicht manuell eingeben muss.
Gerade ein korrekt übertragener Verwendungszweck kann anschließend die eindeutige Zuordnung eines Zahlungseingangs unterstützen.
Wer den Prozess weiter automatisieren möchte, kann zusätzlich sein Bankkonto mit der Sage 100 verbinden.
Mit einer Sage 100 Bankanbindung lassen sich Kontoinformationen direkt in die Sage-Umgebung übernehmen. Dadurch können manuelle Kontoauszugsimporte und weitere Medienbrüche reduziert werden.
Wie eine solche Anbindung funktioniert und welche Möglichkeiten es gibt, zeigen wir ausführlich in unserem Beitrag:
Sage 100 Bankanbindung – Bankkonto direkt mit der Sage 100 verbinden
Dadurch lässt sich der Prozess nach der Zahlung konsequent weiterführen.
Der Kunde bezahlt möglichst komfortabel. Anschließend stehen die Bankinformationen für die weitere Verarbeitung in der Sage-100-Umgebung zur Verfügung.
Eine weitere Möglichkeit ist ein integriertes Sage 100 Onlinebanking.
Dabei geht es nicht mehr nur darum, dem Kunden die Zahlung zu erleichtern. Vielmehr wird auch der Zahlungsverkehr auf Unternehmensseite stärker in die Sage-100-Prozesse integriert.
Mehr zu den Möglichkeiten zeigen wir hier:
Sage 100 Onlinebanking / EBICS Banking – Onlinebanking direkt integriert
Damit lässt sich die Digitalisierung des Zahlungsprozesses von zwei Seiten betrachten:
Aus Sicht des Kunden:
Wie kann er unsere Rechnung möglichst einfach und fehlerfrei bezahlen?
Aus Sicht unseres Rechnungswesens:
Wie können wir die anschließend entstehenden Bankbewegungen möglichst effizient in Sage 100 verarbeiten?
Genau diese Kombination macht das Thema interessant.
Aus einer zunächst kleinen Erweiterung kann dadurch ein sinnvoller Gesamtprozess entstehen.
Auf der einen Seite erleichtern Sie Ihrem Kunden die Zahlung. Auf der anderen Seite reduzieren Sie den manuellen Aufwand bei der Verarbeitung der Zahlungseingänge.
QR-Code auf der Rechnung + Sage 100 Bankanbindung + Verarbeitung der Zahlungseingänge können deshalb sinnvoll zusammenspielen.
Das Ziel ist ein möglichst durchgängiger Ablauf:
Rechnung stellen → Zahlung vereinfachen → Zahlungseingang abrufen → offenen Posten zuordnen → weiterverarbeiten
Je weniger manuelle Schritte dazwischen notwendig sind, desto effizienter kann das Rechnungswesen arbeiten.
Die Lösung ist insbesondere einen Blick wert, wenn:
Je größer das Rechnungsvolumen ist, desto interessanter kann auch eine kleine Verbesserung innerhalb eines häufig wiederkehrenden Prozesses werden.
Nein.
Und das ist ein gutes Beispiel dafür, warum Automatisierung nicht automatisch künstliche Intelligenz bedeutet.
Der QR-Code löst ein sehr konkretes Problem mit einer vergleichsweise einfachen technischen Lösung.
Die Zahlungsinformationen sind bereits vorhanden. Statt sie vom Kunden erneut abtippen zu lassen, werden sie strukturiert zur Verfügung gestellt.
Genau darum geht es bei sinnvoller Prozessoptimierung:
Nicht möglichst viel Technologie einsetzen, sondern unnötige Arbeit vermeiden.
Das Gleiche gilt anschließend für die Verarbeitung des Zahlungseingangs.
Wenn Bankdaten automatisiert zur Verfügung stehen und vorhandene Informationen für die Zuordnung genutzt werden können, muss dafür nicht zwangsläufig künstliche Intelligenz eingesetzt werden.
Entscheidend ist der durchgängige Prozess.
Ja. Mit einer entsprechenden Erweiterung kann ein Zahlungs-QR-Code auf dem Sage 100 Verkaufs-Rechnungsformular ausgegeben werden. Die Positionierung erfolgt laut Produktbeschreibung über den AppDesigner.
Vorgesehen sind unter anderem Empfängerbank, Empfängername, IBAN, gegebenenfalls BIC, Betrag, Währung und Verwendungszweck.
Die im QR-Code hinterlegten Informationen stehen nach dem Scan für die Überweisung zur Verfügung. Dadurch soll insbesondere das manuelle Abtippen der Zahlungsinformationen entfallen.
Ja. Betrag und Währung gehören laut Produktunterlagen zu den Informationen, die über den QR-Code bereitgestellt werden können.
Der QR-Code kann einen definierten Verwendungszweck enthalten. Wie dieser konkret aufgebaut wird, sollte im Rahmen der Einrichtung festgelegt werden.
Ein eindeutiger Verwendungszweck kann die spätere Zuordnung unterstützen. Die Produktunterlagen verweisen ausdrücklich auf eindeutige Informationen für die Verarbeitung importierter Bankdaten im Sage 100 Rechnungswesen.
Ja, dafür stehen entsprechende Möglichkeiten zur Verfügung. Wie eine direkte Bankanbindung aussehen kann, erklären wir in unserem Beitrag zur Sage 100 Bankanbindung.
Auch Onlinebanking lässt sich in die Prozesse des Sage 100 Rechnungswesens integrieren. Weitere Informationen finden Sie in unserem Beitrag Sage 100 Onlinebanking / EBICS Banking.
Bei Digitalisierung denken Unternehmen häufig zuerst an große Projekte.
Dabei können auch kleine Verbesserungen im Tagesgeschäft einen Unterschied machen.
Ein QR-Code auf Sage 100 Ausgangsrechnungen ist dafür ein gutes Beispiel.
Der Kunde muss Zahlungsinformationen nicht mehr mühsam übertragen. Fehler bei IBAN, Betrag oder Verwendungszweck lassen sich reduzieren. Gleichzeitig können eindeutige Zahlungsinformationen die anschließende Verarbeitung im Rechnungswesen unterstützen.
Besonders interessant wird die Lösung jedoch, wenn man nicht nur die Rechnung betrachtet.
In Verbindung mit einer Sage 100 Bankanbindung oder einem integrierten Onlinebanking lässt sich der gesamte Prozess weiterdenken:
Rechnung → QR-Code → Zahlung → Bank → Sage 100 → Zuordnung des Zahlungseingangs
Damit wird aus einer kleinen Komfortfunktion ein weiterer Baustein für stärker automatisierte Prozesse im Sage 100 Rechnungswesen.
Ein QR-Code auf der Ausgangsrechnung ist eine einfache Möglichkeit, Ihren Kunden die Bezahlung zu erleichtern.
Doch vielleicht liegt bei Ihnen noch deutlich mehr Automatisierungspotenzial.
Wir betrachten deshalb auf Wunsch den gesamten Zahlungsprozess Ihrer Sage 100: vom Rechnungsformular mit QR-Code über die Bankanbindung und das Onlinebanking bis zur Verarbeitung und Zuordnung der Zahlungseingänge.
Dabei prüfen wir zunächst, welche Funktionen Sie bereits einsetzen und an welchen Stellen heute noch manuelle Arbeit entsteht.
Anschließend zeigen wir Ihnen, welche Möglichkeiten sinnvoll sind.
Haben Sie noch Fragen? Sprechen Sie uns an. Wir zeigen Ihnen, wie Sie Ihren Zahlungsverkehr mit Sage 100 einfacher und stärker automatisiert abbilden können.
Haben Sie Fragen zu diesem Artikel?
Neueste Beiträge
Erhalten Sie einmal im Monat die neuesten Infos zum Blog und zu unserem YouTube-Kanal!
Füllen Sie bitte unten die Felder aus.
DESK Software & Consulting GmbH © 2024 | info@desk-firm.de